Domain boppern.de kaufen?
Wir ziehen mit dem Projekt
boppern.de um.
Sind Sie am Kauf der Domain
boppern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain boppern.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
Meier, Christiane: Instrumente, Noten, GesangInstrumente, Noten, Gesang , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Musikunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20230102, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: E-Bundle, Titel der Reihe: Grundwissen Mathematik##, Autoren: Meier, Christiane, Seitenzahl/Blattzahl: 80, Keyword: 2. bis 4. Klasse; Grundschule; Musik; Themenübergreifend, Fachschema: Musikunterricht / Lehrermaterial, Themenvorschläge, Bildungsmedien Fächer: Musik, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: GRS, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 293, Breite: 206, Höhe: 13, Gewicht: 500, Produktform: Blätter, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064958001 9783403208969-2 B0000064958002 9783403208969-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 283725923,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
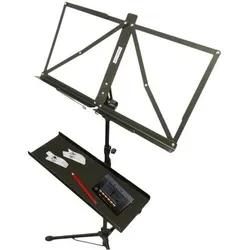
K&M K-M 12218 Ablage für Instrumente Noten und Zubehör mit Notenklammern, Notenständer, SchwarzDie K-M 12218 Ablage für Instrumente, Noten und Zubehör von König & Meyer ist eine durchdachte Lösung für Musiker, die eine praktische und vielseitige Aufbewahrungsmöglichkeit benötigen. Diese Ablage bietet ausreichend Platz für Notenblätter, Smartphones, Stimmgeräte und weiteres Zubehör. Hergestellt aus hochwertigem Aluminium, zeichnet sich die Ablage durch ihre Stabilität und Langlebigkeit aus, während das geringe Gewicht von nur 480 Gramm die Handhabung erleichtert. Die innenliegende Filzbeschichtung schützt empfindliche Oberflächen vor Kratzern und sorgt dafür, dass die abgelegten Gegenstände nicht verrutschen. Die Montage an Stativen mit einem Rohrdurchmesser von bis zu 30 mm ist unkompliziert, was die Ablage zu einer idealen Ergänzung für die meisten professionellen Stativsysteme macht. Mit ihrem unauffälligen schwarzen Design fügt sich die Ablage harmonisch in jede Umgebung ein, sei es im Proberaum, bei Live-Auftritten oder im Studio. - Hergestellt aus hochwertigem Aluminium für Stabilität und Langlebigkeit - Filzbeschichtung schützt Oberflächen und verhindert Verrutschen - Einfache Montage an Stativen mit bis zu 30 mm Rohrdurchmesser - Leichtes Design mit nur 480 g für einfache Handhabung.46,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kathrein Verstärker (Verstärker), SAT Zubehör, Grau- Hausanschlussverstärker für moderne HFC-Netzwerke bis zu 1 GHz - Integriertes hocheffizientes Schaltnetzteil - Energiemanagement: Abschaltung ungenutzter Verstärkerstufen zur Reduzierung des Stromverbrauchs - Druckgussgehäuse mit F-Steckverbindern - Variabel einstellbare 6 dB Zwischenverstärkung mit an Bord befindlichen Steckdosen-Dämpfungselementen (Lieferzustand: höhere Verstärkung) - Die maximalen Betriebspegel gelten auch für den Betrieb mit Zwischen-Dämpfung - Schaltbarer Zwischenverstärker mit Brückensteckern (6 dB Vorbetonung) - Integrierter Rückweg 5-65 MHz aktiv/passiv, aus (schaltbar mit Brückensteckern) - Eingebaute variable Dämpfungselemente (Lieferzustand Rückweg: max. Dämpfung) und variabler Equalizer - LED zur Anzeige des Betriebsmodus - Testanschluss am Ausgang -20 dB (mit Richtkoppler) - Testanschluss am Eingang -20 dB - Testanschlüsse sind im Lieferzustand mit dem EMK 03 abgeschlossen - Entspricht: EN 60728-11, EN 50083-2 und EN 60065 - Für die Inneninstallation.144,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
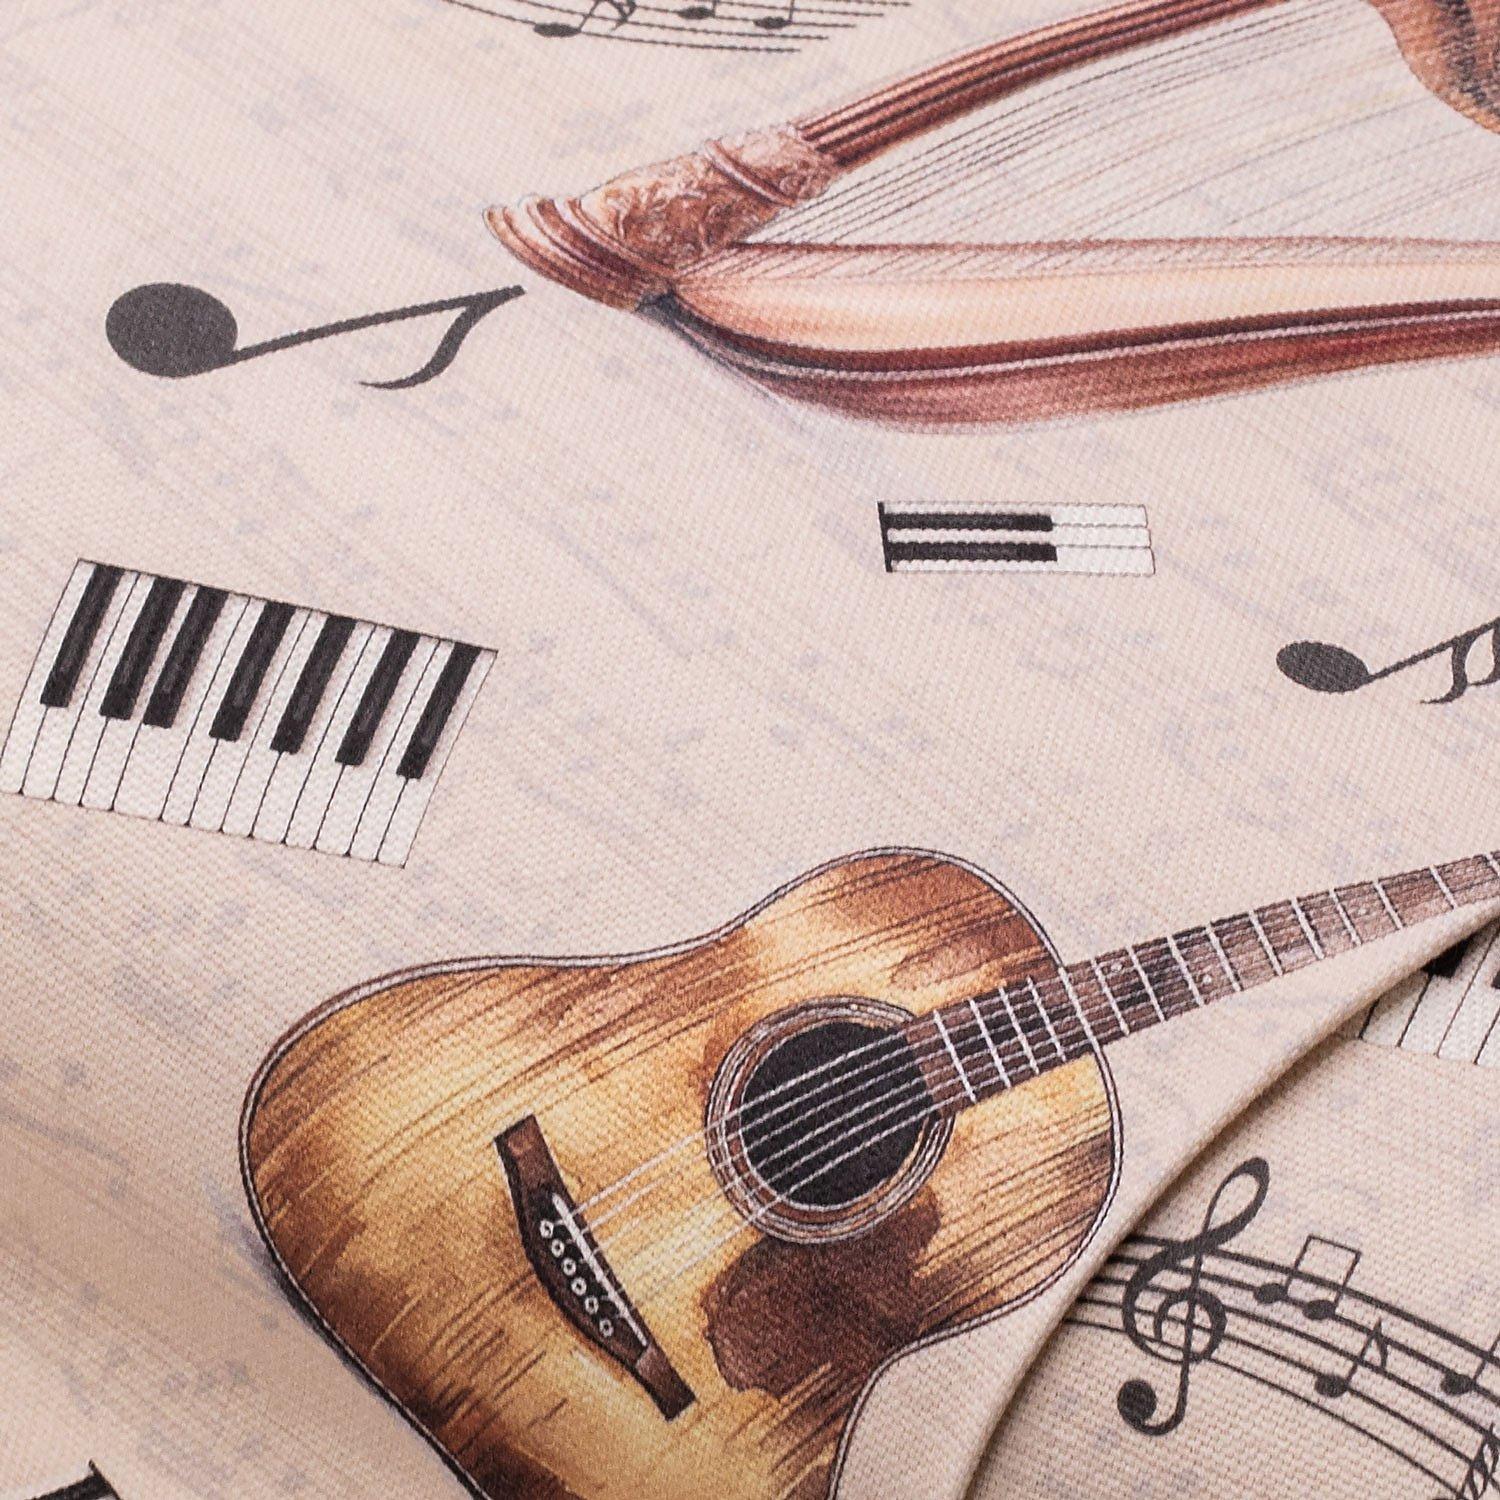
Baumwoll-Canvas Instrumente & Noten „Doreen“, natur-colorExklusiv von buttinette: Baumwoll-Canvas "Instrumente & Noten" aus der Serie "Doreen", Farbe: natur-color, Motivgröße Gitarre: 16 x 7 cm, Breite: 140 cm, Gewicht: ca. 220 g/m². Material: 100 % Baumwolle.weicher, hochwertiger Dekostoffaus reiner Baumwolleelegantes Design mit Instrumenten & Notenfür Deko, Tischwäsche, Taschen uvm.Ein Leben ohne Musik wäre furchtbar eintönig, daher haben wir mit diesem schönen Dekostoff eine Ode an diese wundervolle Kunstform geschaffen. Mit Tischläufern, Tischsets, Überwürfen oder Kissen aus diesem zauberhaften Canvas erstrahlen Ihre vier Wände in neuem Glanz – klingt das nicht wie Musik in Ihren Ohren? Der hochwertige Baumwoll-Dekostoff ist mit einem lebendigen Muster aus Noten & Instrumenten bedruckt. Da der Stoff relativ fest und formstabil ist, kann er auch problemlos zu modischen Taschen vernäht werden. Bestellen Sie am besten gleich und überzeugen Sie sich selbst!13,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Meier, Christiane: Instrumente, Noten, GesangInstrumente, Noten, Gesang , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Musikunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20230102, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: E-Bundle, Titel der Reihe: Grundwissen Mathematik##, Autoren: Meier, Christiane, Seitenzahl/Blattzahl: 80, Keyword: 2. bis 4. Klasse; Grundschule; Musik; Themenübergreifend, Fachschema: Musikunterricht / Lehrermaterial, Themenvorschläge, Bildungsmedien Fächer: Musik, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: GRS, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 293, Breite: 206, Höhe: 13, Gewicht: 500, Produktform: Blätter, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064958001 9783403208969-2 B0000064958002 9783403208969-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 283725923,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
K&M K-M 12218 Ablage für Instrumente Noten und Zubehör mit Notenklammern, Notenständer, SchwarzDie K-M 12218 Ablage für Instrumente, Noten und Zubehör von König & Meyer ist eine durchdachte Lösung für Musiker, die eine praktische und vielseitige Aufbewahrungsmöglichkeit benötigen. Diese Ablage bietet ausreichend Platz für Notenblätter, Smartphones, Stimmgeräte und weiteres Zubehör. Hergestellt aus hochwertigem Aluminium, zeichnet sich die Ablage durch ihre Stabilität und Langlebigkeit aus, während das geringe Gewicht von nur 480 Gramm die Handhabung erleichtert. Die innenliegende Filzbeschichtung schützt empfindliche Oberflächen vor Kratzern und sorgt dafür, dass die abgelegten Gegenstände nicht verrutschen. Die Montage an Stativen mit einem Rohrdurchmesser von bis zu 30 mm ist unkompliziert, was die Ablage zu einer idealen Ergänzung für die meisten professionellen Stativsysteme macht. Mit ihrem unauffälligen schwarzen Design fügt sich die Ablage harmonisch in jede Umgebung ein, sei es im Proberaum, bei Live-Auftritten oder im Studio. - Hergestellt aus hochwertigem Aluminium für Stabilität und Langlebigkeit - Filzbeschichtung schützt Oberflächen und verhindert Verrutschen - Einfache Montage an Stativen mit bis zu 30 mm Rohrdurchmesser - Leichtes Design mit nur 480 g für einfache Handhabung.46,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
Kathrein Verstärker (Verstärker), SAT Zubehör, Grau- Hausanschlussverstärker für moderne HFC-Netzwerke bis zu 1 GHz - Integriertes hocheffizientes Schaltnetzteil - Energiemanagement: Abschaltung ungenutzter Verstärkerstufen zur Reduzierung des Stromverbrauchs - Druckgussgehäuse mit F-Steckverbindern - Variabel einstellbare 6 dB Zwischenverstärkung mit an Bord befindlichen Steckdosen-Dämpfungselementen (Lieferzustand: höhere Verstärkung) - Die maximalen Betriebspegel gelten auch für den Betrieb mit Zwischen-Dämpfung - Schaltbarer Zwischenverstärker mit Brückensteckern (6 dB Vorbetonung) - Integrierter Rückweg 5-65 MHz aktiv/passiv, aus (schaltbar mit Brückensteckern) - Eingebaute variable Dämpfungselemente (Lieferzustand Rückweg: max. Dämpfung) und variabler Equalizer - LED zur Anzeige des Betriebsmodus - Testanschluss am Ausgang -20 dB (mit Richtkoppler) - Testanschluss am Eingang -20 dB - Testanschlüsse sind im Lieferzustand mit dem EMK 03 abgeschlossen - Entspricht: EN 60728-11, EN 50083-2 und EN 60065 - Für die Inneninstallation.144,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kathrein Hausanschluss-Verstärker (Verstärker), SAT Zubehör, SilberDer Kathrein Hausanschluss-Verstärker VOS 29/RA-1G 2.0 ist ein leistungsstarker Breitbandverstärker, der für die Optimierung von SAT-Anwendungen konzipiert wurde. Mit einem Frequenzbereich von 85 bis 1.006 MHz und einer Verstärkung von bis zu 30 dB sorgt dieser Verstärker für eine zuverlässige Signalübertragung. Der Rückweg ist aktiv und deckt Frequenzen von 5 bis 65 MHz ab, mit einer Verstärkung von 25 dB. Der Verstärker ist mit einem Pegelsteller ausgestattet, der eine Anpassung der Verstärkung von 0 bis 18 dB ermöglicht, sowie einem integrierten Leitungsentzerrer, der die Signalqualität weiter verbessert. Der Kathrein VOS 29/RA-1G 2.0 ist für den Netzbetrieb ausgelegt und bietet eine einfache Installation über F-Anschlüsse. Er erfüllt die Typklasse B (3.1) und ist Vodafone-zertifiziert, was ihn zu einer zuverlässigen Wahl für die Hausanschlussverstärkung macht. - Aktiver Rückweg mit 25 dB Verstärkung im Frequenzbereich 5-65 MHz - Eingebauter Pegelsteller zur Anpassung der Verstärkung von 0 bis 18 dB - Integrierter Leitungsentzerrer zur Verbesserung der Signalqualität - Typklasse B (3.1) für hohe Leistungsstandards - Vodafone-zertifiziert für zuverlässige Nutzung.91,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.